

¿Qué es el CFDI 4.0 y cómo funciona en México?
La facturación electrónica en México alcanza a todos los contribuyentes registrados ante el SAT: desde grandes empresas hasta freelancers, trabajadores independientes y personas físicas con actividad empresarial. El sistema de facturación del país descansa sobre los Comprobantes Fiscales Digitales por Internet, y desde el 1 de abril de 2023, el SAT estableció el CFDI 4.0 como el único esquema válido para emitir comprobantes fiscales en el país, inhabilitando definitivamente la versión 3.3 que había estado vigente desde 2017.
Este cambio no fue un ajuste menor. La nueva versión amplió los campos obligatorios, actualizó los catálogos de uso y régimen fiscal, e incorporó requisitos específicos sobre la identidad y la situación fiscal del receptor de cada factura. Emitir comprobantes con datos incorrectos o fuera de la especificación vigente puede derivar en el rechazo del timbrado, cancelaciones forzosas o sanciones económicas por parte de la autoridad fiscal. A continuación se explica qué es el CFDI 4.0 con precisión, sin tecnicismos innecesarios y con base exclusiva en el marco normativo del SAT.
¿Qué es un CFDI y qué significa?
CFDI son las siglas de Comprobante Fiscal Digital por Internet. Es el documento oficial que acredita transacciones comerciales en México —la venta de un producto, la prestación de un servicio, el pago de nómina o el traslado de mercancías— y tiene plena validez fiscal ante el SAT y ante cualquier autoridad hacendaria.
A diferencia de las facturas en papel, los comprobantes fiscales digitales se generan simultáneamente en dos formatos: el PDF, que representa visualmente la información para el emisor y el receptor, y el XML, que es el archivo técnico estructurado que resguarda todos los datos de la operación para efectos de contabilidad electrónica, declaraciones de impuestos y auditorías.
El proceso de facturación electrónica en México evolucionó a través de distintas versiones antes de llegar a la actual. La versión 3.2 fue el primer estándar de adopción masiva en el esquema de facturación digital. La versión 3.3, publicada en 2017, estandarizó los catálogos y eliminó campos de texto abierto que generaban inconsistencias entre comprobantes. La versión 4.0, la más reciente y actualmente obligatoria, profundizó esa validación de datos, exigió mayor información sobre el receptor y actualizó los catálogos que definen el uso, el régimen fiscal y el objeto de impuesto de cada comprobante.
¿Qué es el CFDI 4.0 y en qué se diferencia del 3.3?
El CFDI 4.0 es la versión vigente del esquema de facturación electrónica en México, establecida mediante la modificación al Anexo 20 de la Resolución Miscelánea Fiscal. Su diferencia fundamental respecto a la versión anterior radica en que convierte en obligatorios varios campos que en la versión 3.3 eran opcionales o simplemente no existían.
Tabla comparativa: CFDI 3.3 vs. CFDI 4.0
| Campo del comprobante | CFDI 3.3 | CFDI 4.0 |
| RFC del emisor | Obligatorio | Obligatorio |
| Nombre del emisor | Obligatorio | Obligatorio |
| Domicilio fiscal del emisor (código postal) | Opcional | Obligatorio |
| RFC del receptor | Obligatorio | Obligatorio |
| Nombre del receptor | Opcional | Obligatorio |
| Domicilio fiscal del receptor (código postal) | No requerido | Obligatorio |
| Régimen fiscal del receptor | No requerido | Obligatorio |
| Exportación | No requerido | Obligatorio |
| Periodicidad (facturas globales) | No requerido | Obligatorio |
| Objeto de impuesto | No requerido | Obligatorio |
| Clave “Por definir” en uso de CFDI | Permitida | Eliminada |
Nuevos campos obligatorios en CFDI 4.0
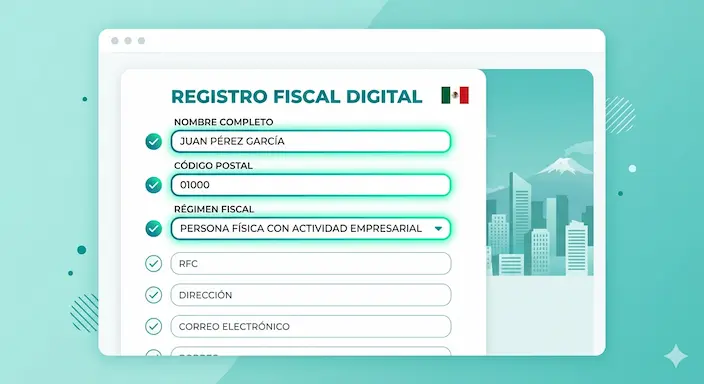
Los cambios de mayor impacto operativo en el proceso de emisión son los siguientes:
- Nombre y domicilio fiscal del receptor: El emisor debe registrar el nombre del receptor exactamente como aparece en su Constancia de Situación Fiscal, junto con el código postal de su domicilio fiscal registrado ante el SAT. Cualquier variación genera rechazo en el timbrado.
- Régimen fiscal del receptor: Es obligatorio indicar el régimen bajo el que tributa quien recibe la factura. Esto aplica tanto si el receptor es una persona moral como si es una persona física en RESICO, con actividad empresarial, asalariada o bajo otro régimen.
- Exportación: Campo que identifica si la operación corresponde a comercio exterior o es una transacción nacional. Afecta directamente a las operaciones con envío de mercancía al extranjero.
- Objeto de impuesto: Indica si el bien o servicio es sujeto de impuestos directos, impuestos indirectos o no genera obligación fiscal. Este dato alimenta los catálogos del SAT y tiene impacto en el cálculo automático de impuestos.
- Periodicidad en facturas globales: Los emisores que consolidan operaciones de público en general en facturas globales deben especificar el periodo que cubre el comprobante.

¿Desde cuándo es obligatorio el CFDI 4.0?
El CFDI 4.0 estuvo disponible para su uso desde el 1 de enero de 2022, con un periodo de convivencia que permitía a los contribuyentes continuar emitiendo comprobantes en la versión 3.3 durante la transición. Tras sucesivas prórrogas, el SAT fijó el 1 de abril de 2023 como la fecha definitiva de obligatoriedad plena, a partir de la cual la versión anterior quedó inhabilitada. Todo sistema de facturación electrónica debe estar ajustado a esta especificación para garantizar la validez de los comprobantes. Esta disposición está respaldada por la Resolución Miscelánea Fiscal vigente y su Anexo 20.
Tipos de CFDI en la versión 4.0
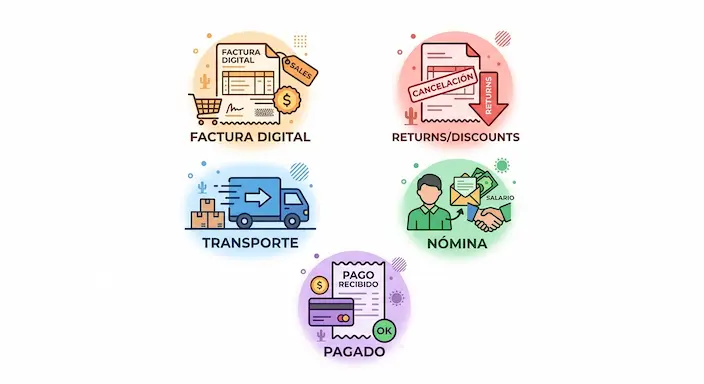
La versión 4.0 mantiene los cinco tipos de comprobantes fiscales que existían previamente, aunque con los campos actualizados ya descritos. Cada tipo responde a una función fiscal distinta dentro del sistema de facturación electrónica vigente:
| Tipo de CFDI | Función |
| Ingreso | Documenta la venta de bienes o la prestación de servicios. Es la factura más habitual en transacciones comerciales entre emisor y receptor. |
| Egreso | Registra devoluciones, descuentos o bonificaciones sobre un comprobante de ingreso previamente emitido. Corrige o reduce el valor de la operación original. |
| Traslado | Acredita el transporte o movimiento de mercancías. En operaciones de comercio exterior o transporte terrestre de carga, debe incorporar el complemento carta porte. |
| Nómina | Documenta el pago de sueldos, salarios y prestaciones a los trabajadores. Requiere el complemento de nómina con los datos del empleado, las retenciones aplicables y los impuestos correspondientes. |
| Pago | Se utiliza cuando el pago de una factura de ingreso no ocurre en el momento de su emisión. El complemento de pagos (Pagos 2.0) registra cada pago parcial o diferido y vincula el comprobante con la factura original. |
Cada tipo utiliza catálogos específicos para definir el uso del CFDI, la clave de producto o servicio y el objeto de impuesto. Seleccionar el tipo incorrecto puede requerir la cancelación del comprobante y su reemisión.
CFDI 4.0 según tu tipo de contribuyente
La obligatoriedad del CFDI 4.0 aplica a todos los contribuyentes, pero sus implicaciones prácticas varían según el régimen fiscal y el perfil de quien emite o recibe los comprobantes. Esta distinción es la brecha más relevante que los demás contenidos sobre el tema no abordan con claridad.
Personas físicas con actividad empresarial
Las personas físicas con actividad empresarial (PFAE) emiten facturas por ingresos derivados de su actividad comercial, industrial o profesional. Con el CFDI 4.0, deben registrar correctamente su régimen fiscal en cada comprobante emitido, y al recibir facturas de sus proveedores, están obligadas a proporcionar el nombre exacto que aparece en su Constancia de Situación Fiscal vigente y el código postal de su domicilio fiscal. Un dato erróneo en cualquiera de estos campos implica que el emisor deberá cancelar el comprobante y reemitirlo.
Personas físicas en RESICO
El Régimen Simplificado de Confianza (RESICO) aplica a personas físicas cuyos ingresos anuales no superan los 3.5 millones de pesos. Para este perfil, el CFDI 4.0 exige que el régimen fiscal del receptor quede registrado de forma explícita en cada factura recibida. Es frecuente que proveedores o emisores desconozcan el régimen del cliente y asignen uno incorrecto, lo que invalida el comprobante y obliga a su cancelación. Quienes tributan en RESICO deben compartir proactivamente su Constancia de Situación Fiscal actualizada con cada proveedor que les emita facturas.
Personas morales
Las personas morales —empresas, sociedades mercantiles, asociaciones y otras figuras jurídicas— tienen la obligación de emitir comprobantes fiscales por la totalidad de sus operaciones, incluyendo el pago de nómina a sus trabajadores y cualquier pago a proveedores. Para este perfil, el CFDI 4.0 requiere que los sistemas de facturación de la empresa estén actualizados para incluir todos los campos obligatorios de la nueva versión. Mantener procesos de facturación alineados con las disposiciones del SAT es indispensable para evitar errores en las declaraciones de impuestos. Además, deben verificar que el régimen fiscal registrado en sus comprobantes corresponde a su inscripción vigente ante el SAT, ya que un régimen desactualizado genera inconsistencias en las declaraciones de impuestos.
Freelancers y trabajadores independientes
Los trabajadores independientes que emiten facturas por honorarios tributan generalmente como personas físicas con actividad empresarial o bajo RESICO. Para este segmento, el cambio más relevante del CFDI 4.0 es la obligación de incluir el nombre exacto y el código postal de domicilio fiscal del receptor en cada comprobante emitido. Contar con un proceso de facturación ordenado —que incluya solicitar la Constancia de Situación Fiscal de cada cliente antes de emitir— evita los errores más frecuentes y los costos de cancelación y reemisión. Un dato incorrecto en el nombre o en el régimen fiscal del receptor puede resultar en el rechazo del timbrado por parte del Proveedor Autorizado de Certificación (PAC).
Cómo emitir un CFDI 4.0 correctamente
Pasos para generar un CFDI 4.0 desde el portal del SAT
- Accede al portal sat.gob.mx con tu RFC y contraseña o mediante tu e.firma.
- En el módulo de facturación, selecciona la opción para emitir un nuevo comprobante.
- Elige el tipo de CFDI según la naturaleza de la operación: ingreso, egreso, traslado, nómina o pago.
- Ingresa los datos del receptor: RFC, nombre exacto conforme a su Constancia de Situación Fiscal, código postal de domicilio fiscal y régimen fiscal.
- Registra los conceptos de la operación con la clave de producto o servicio del catálogo SAT, unidad de medida, descripción, valor unitario y objeto de impuesto.
- Selecciona el uso de CFDI del catálogo c Uso CFDI. La clave debe corresponder a la finalidad fiscal del receptor. La opción “Por definir” ya no está disponible en esta versión.
- Si la operación lo requiere, agrega el complemento correspondiente: complemento carta porte para traslados, complemento de nómina para pagos a trabajadores, o el complemento de pagos (Pagos 2.0) para operaciones con pago diferido.
- Confirma la información, firma el comprobante con tu sello digital y envíalo al PAC para su timbrado. El PAC valida la estructura del XML y genera el folio fiscal que acredita la validez del comprobante.
Errores frecuentes al emitir un CFDI 4.0 (y cómo evitarlos)
- Nombre del receptor incorrecto: Debe coincidir exactamente con la Constancia de Situación Fiscal. Abreviaturas, variaciones en el orden de palabras o la ausencia de tildes pueden derivar en rechazo.
- Régimen fiscal del receptor equivocado: Asignar un régimen que no corresponde al receptor invalida el comprobante y obliga a su cancelación. Verificar este dato previamente evita errores.
- Código postal incorrecto: Debe ser el código postal del domicilio fiscal registrado ante el SAT, no el de la dirección de entrega o de correspondencia del receptor.
- Uso de CFDI incorrecto: Cada factura debe llevar una clave que indica para qué la va a usar quien la recibe: ¿es un gasto general del negocio? ¿una compra de equipo? ¿un honorario médico? Si el emisor elige la clave equivocada, el receptor puede perder el derecho a deducir ese gasto en su declaración de impuestos, lo que tiene un impacto económico directo.
- Omisión del complemento aplicable: Emitir un comprobante de traslado sin el complemento carta porte o una nómina sin el complemento de nómina genera errores estructurales que el PAC puede rechazar.
Cómo verificar un CFDI 4.0 como receptor
Para confirmar la autenticidad de un comprobante recibido, el receptor puede usar el validador de CFDI disponible en el portal sat.gob.mx. El proceso consiste en ingresar el folio fiscal del comprobante —también denominado UUID— para verificar que el sello digital es válido, que el emisor está registrado ante el SAT y que el comprobante no ha sido cancelado. Esta verificación es especialmente importante antes de registrar cualquier factura en la contabilidad electrónica de la empresa o utilizarla como soporte para una deducción en la declaración de impuestos.
Cancelación y vigencia del CFDI 4.0
La cancelación de un comprobante fiscal en la versión 4.0 no es ni inmediata ni unilateral. El emisor debe indicar al SAT el motivo de cancelación eligiendo una clave del catálogo vigente: las opciones incluyen emisión con errores con relación a otro comprobante, emisión con errores sin relación, operación no realizada, y nominativa relacionada en una factura global, entre otras.
Cuando el receptor ya registró el comprobante en su contabilidad electrónica o lo utilizó como soporte para una declaración, la cancelación puede requerir su aceptación explícita. El receptor dispone de 72 horas para aceptar o rechazar la solicitud desde el portal del SAT; si no responde en ese periodo, la cancelación se ejecuta de manera automática.
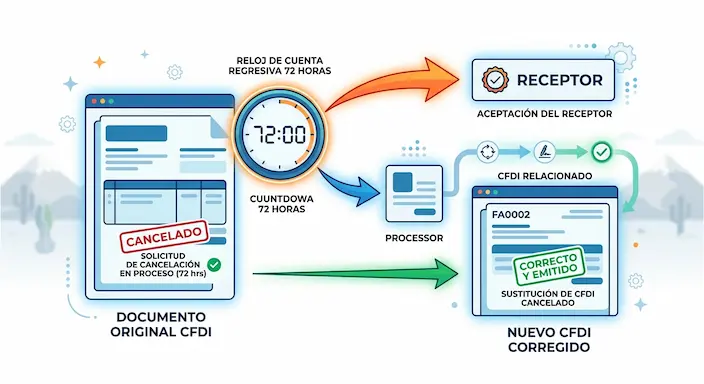
Los comprobantes cancelados pierden su validez fiscal de forma inmediata. Si la operación original sigue siendo válida, el emisor debe generar un nuevo comprobante con los datos corregidos e indicar en el campo de tipo de relación la vinculación con el folio fiscal cancelado. Cabe señalar que las cancelaciones de facturas correspondientes a períodos fiscales ya declarados tienen implicaciones adicionales que deben evaluarse con un especialista en obligaciones fiscales. Una estrategia de facturación correcta desde el inicio —con datos verificados del receptor— es la mejor forma de evitar este tipo de contingencias.
Preguntas frecuentes sobre el CFDI 4.0
¿Cuál es la diferencia entre CFDI 3.3 y CFDI 4.0? El CFDI 4.0 convierte en obligatorios campos que en la versión 3.3 eran opcionales o inexistentes: el nombre del receptor, su domicilio fiscal mediante código postal, su régimen fiscal, la indicación de exportación, la periodicidad en facturas globales y el objeto de impuesto. Además, elimina la clave de uso “Por definir” del catálogo c_UsoCFDI.
¿El CFDI 4.0 ya es obligatorio para todos los contribuyentes? Sí. Desde el 1 de abril de 2023, conforme a la Resolución Miscelánea Fiscal y su Anexo 20, el SAT inhabilitó la versión 3.3 y el CFDI 4.0 es el único esquema válido para la emisión de comprobantes fiscales en México.
¿Qué pasa si emito un CFDI 4.0 con datos incorrectos del receptor? El comprobante puede ser rechazado por el PAC durante el timbrado si los datos no cumplen la estructura requerida. Si ya fue timbrado con información incorrecta, deberá cancelarse con el motivo correspondiente y reemitirse con los datos correctos. Los errores más frecuentes son el nombre del receptor, el régimen fiscal y el código postal de domicilio fiscal.
¿Cómo cancelo un CFDI 4.0? Desde el portal del SAT o desde tu software de facturación, localiza el comprobante y selecciona la opción de cancelación. El sistema solicitará que indiques el motivo mediante la clave correspondiente del catálogo. Si el receptor ya registró la factura, puede requerir su aceptación en un plazo de 72 horas.
¿El CFDI 4.0 aplica para personas físicas que trabajan de forma independiente? Sí. Los freelancers y trabajadores independientes que emiten facturas por honorarios están obligados a usar el CFDI 4.0 con todos sus campos actualizados, incluyendo el nombre exacto y el código postal de domicilio fiscal de cada cliente receptor.
¿Qué es el “uso de CFDI” y cómo elijo el correcto? Es una clave del catálogo c_UsoCFDI del SAT que indica la finalidad fiscal del comprobante para el receptor: gastos en general, adquisición de mercancias, pagos de nómina, entre otros. Debe ser proporcionada por el receptor según su situación fiscal, ya que impacta directamente en la deducibilidad del gasto.
¿Puedo seguir usando el CFDI 3.3? No. La versión 3.3 quedó inhabilitada el 1 de abril de 2023. Cualquier intento de emisión bajo ese esquema es rechazado por los sistemas del SAT y de los Proveedores Autorizados de Certificación.
¿Cómo verifico que un CFDI 4.0 que recibí es válido? Usa el validador de CFDI disponible en sat.gob.mx. Ingresa el folio fiscal (UUID) del comprobante para confirmar su autenticidad, que el sello digital es válido y que no ha sido cancelado por el emisor.
¿Necesitas apoyo profesional para el cumplimiento de tus obligaciones fiscales?
En Despacho Contable México contamos con más de 15 años de experiencia asesorando a personas físicas y morales en el manejo correcto de su facturación, declaraciones de impuestos y cumplimiento ante el SAT. Gestionamos cada proceso de facturación electrónica con base en las disposiciones vigentes del SAT y la Miscelánea Fiscal, para que tus comprobantes y registros cumplan siempre con los requisitos actuales. Nuestro equipo de especialistas se mantiene actualizado ante cada reforma hacendaria para que tu facturación no represente un riesgo fiscal.